Прибыль и деньги отвечают на разные вопросы. Прибыль показывает результат деятельности за период, а денежный поток — движение средств. Компания может показывать положительный результат и одновременно испытывать нехватку денег для платежей.
Разделяйте результат и поступление
Доход от операции и получение денег могут происходить в разное время. Если покупателю предоставлена отсрочка, продажа не обязательно сразу создаёт поступление на счёт. В управленческом процессе это нужно показывать отдельно.
Расход и оплата тоже могут не совпадать. Важно определить единые правила признания управленческих показателей и придерживаться их. Иначе сравнение периодов будет отражать изменение методики, а не бизнеса.
Посмотрите, где находятся средства
Деньги могут быть связаны в запасах, дебиторской задолженности или вложениях в имущество. Рост бизнеса часто требует финансирования раньше, чем новые продажи вернут средства. Эти движения не видны в одной строке прибыли.
- Покупатели ещё не оплатили исполненные сделки.
- Закуплены запасы для будущих продаж.
- Оплачено оборудование или другое имущество.
- Погашаются ранее привлечённые обязательства.
- Платежи и поступления распределены по разным датам.
Разберите условный пример
Предположим, компания выполнила работу на 100 условных единиц, а признанные затраты составили 70. Результат операции — 30. Но покупатель ещё не заплатил, тогда как часть затрат уже оплачена. Положительный результат не означает наличия этих 30 на банковском счёте.
Это учебная схема, а не данные клиентов «Советника». В реальном бизнесе к ней добавляются авансы, налоги, запасы и другие движения. Поэтому расчёт требует полной карты операций и правил учёта.
Сопоставляйте связанные отчёты
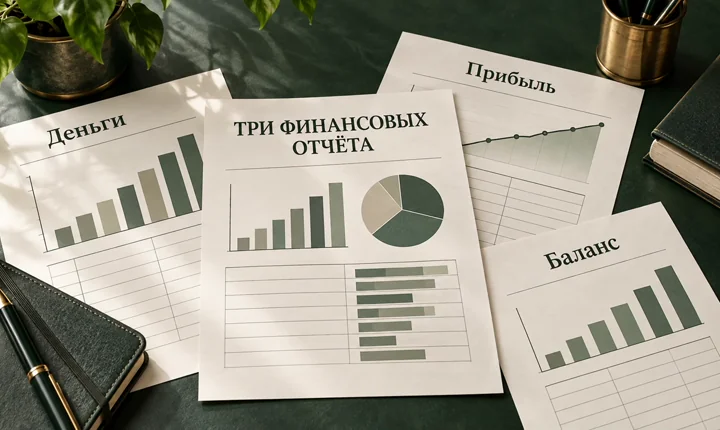
Отчёт о доходах и расходах объясняет результат, отчёт о движении денежных средств — поступления и выплаты, а управленческий баланс — активы и обязательства. Вместе они помогают увидеть, куда переместились средства.
Проверьте согласованность этих отчётов. Если один показатель считается по оплате, а другой по факту операции без явного правила, картина будет противоречивой. Детализацию выбирайте под реальные вопросы собственника.
Переведите анализ в действия
Если причина в задолженности покупателей, исследуйте условия оплаты и работу с дебиторкой. Если средства связаны в запасах, проверьте закупки и движение остатков. Решение должно соответствовать выявленной причине.
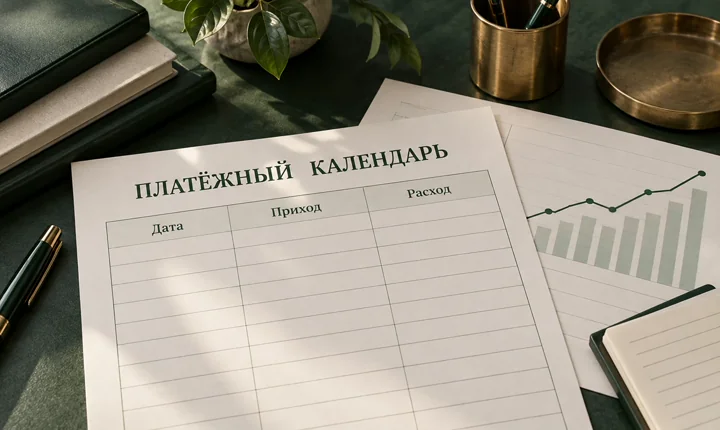
Для будущих платежей используйте календарь с датами и сценариями поступлений. Он не заменяет анализ прибыли, но показывает, хватит ли средств в конкретный момент. Устойчивость повышается, когда контролируются оба измерения.
Источники и актуальность
ФНС России: ресурс бухгалтерской отчётности
Обновлено 7 октября 2026 года. Материал помогает подготовиться к решению задачи. Применимые нормы и выводы уточняются по документам конкретного бизнеса.